WMS

Advanced Drainage Systems Inc.

Industri · USA · Analyse 21. okt. 2026 · Version 3· Historik
Gemmes i din browser · ingen konto nødvendig
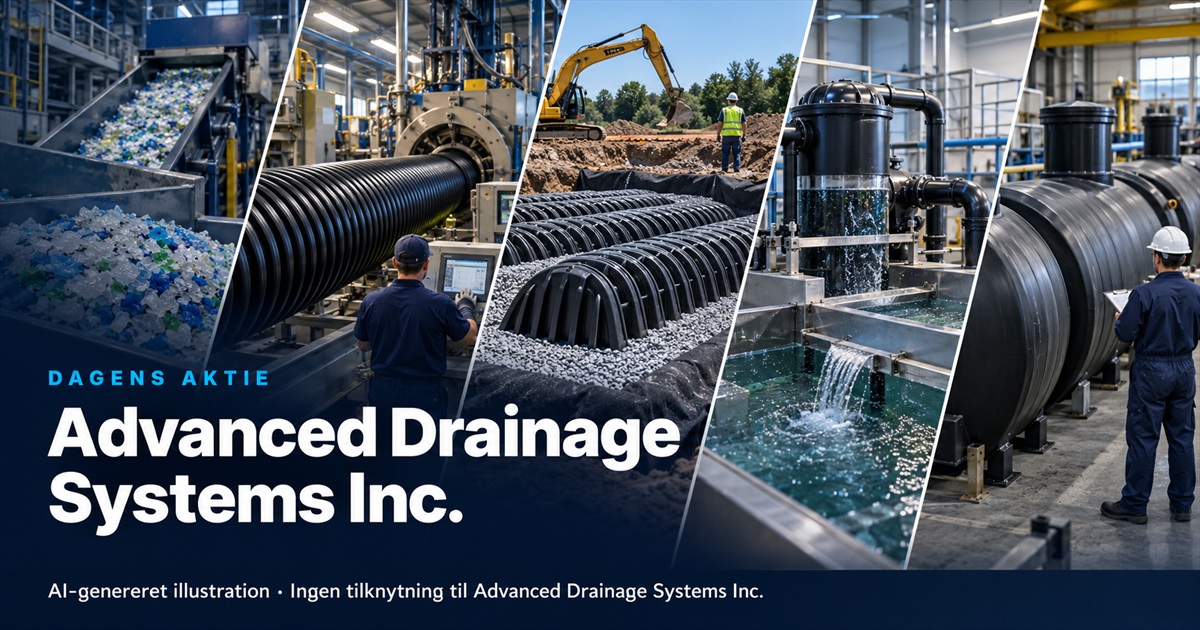
Illustration til analysen af Advanced Drainage Systems Inc.
OM VIRKSOMHEDEN

Vandhåndtering i USA: regnvand, spildevand og afvanding

Advanced Drainage Systems (ADS) er Nordamerikas største producent af termoplastiske rør og systemer til regnvandshåndtering, afvanding og decentral spildevandsbehandling.
Produkterne bruges i boligbyggeri, erhvervsbyggeri, landbrug, motorveje og offentlig infrastruktur.
Kunderne er primært entreprenører, ingeniørfirmaer og distributører, og selskabet leverer også til nedgravede opsamlingstanke, hvor væksten er særlig høj.
Med købet af NDS i februar 2026 er selskabet blevet markant stærkere i boligrelateret regnvandshåndtering og i detailkanalen.

Forretningsmodel og kundekanaler

ADS sælger gennem et tæt net af produktionsanlæg og distributionscentre, så fragtomkostningerne på de voluminøse rør holdes nede, og leveringstiden er kort.
Hovedparten af omsætningen er ordrebaseret med korte ledetider, mens enkelte store projekter giver et backlog.
Råvaren er genanvendt og ny polyethylen og polypropylen, så resinpriser slår hurtigt igennem i marginerne, men selskabet har historisk kunnet hæve priserne med forsinkelse.
Selskabet har et stort genanvendelsesanlæg, som giver en omkostningsfordel og en cirkulær profil, der er attraktiv for offentlige og private bygherrer.

Teknologisk og kompetencemæssig differentiering

ADS har bygget en bred produktplatform fra Infiltrator-tankene og StormTech-kamrene til N-12-rør og avancerede spildevandsløsninger.
Selskabet har ingeniørspecifikationer og myndighedsgodkendelser i mange delstater, hvilket gør det svært for nye aktører at komme ind.
Plastrør er lettere, billigere at installere og har længere levetid end beton og stål i mange anvendelser.
Selskabets bredde gør det muligt at tilbyde komplette systemløsninger i stedet for enkeltprodukter.

Konkurrencesituation og markedsposition

De vigtigste konkurrenter er Forterra og beton- og stålrørsproducenter som Hanson og Contech, plastkonkurrenter som Prinsco samt lokale rørproducenter.
ADS adskiller sig ved landsdækkende produktionsnet, bredere produktprogram og en stærk position hos distributører og ingeniører.
Fordelen er relativt holdbar, fordi logistik, specifikationer og genanvendelseskapacitet er svære at kopiere, men plastrør er ikke immune over for lokal priskonkurrence, især i boligsegmentet.
Skift fra beton til plast fortsætter, men tempoet afhænger af byggeaktiviteten.

Strategisk retning og megatrends

Selskabet er positioneret mod stigende krav til håndtering af ekstremt regn, ældre infrastruktur og øget fokus på vandkvalitet.
Datacentre, lagerbygninger og store institutionelle projekter driver ikke-boligsegmentet, mens boligdelen venter på lavere renter.
Strategien er at udvide i Allied Products, tanke og avanceret behandling samt at udnytte NDS til krydssalg i boligkanalen.
Kapitalfordelingen kombinerer tilbagekøb, udbytte og tilkøb, og selskabet har en moderat gældsgrad efter NDS-købet.

STYRKER
Landsdækkende produktions- og distributionsnet giver kort leveringstid og lave fragtomkostninger på voluminøse rør, hvilket konkurrenter med færre anlæg har svært ved at matche
Egen genanvendelseskapacitet af plast giver adgang til billig råvare og en cirkulær profil, som passer til bygherrers krav om bæredygtighed
Stærke ingeniørspecifikationer og myndighedsgodkendelser i mange delstater skaber høje skiftebarrierer for nye aktører
Ikke-boligsegmentet viser kraftig organisk vækst drevet af datacentre, lagerbygninger og institutionelle projekter
Stormwater-opsamlingstanke vokser hurtigt og understøttes af skærpede krav til regnvandshåndtering
NDS-opkøbet udvider selskabet i boligrelateret regnvandshåndtering og åbner for krydssalg gennem Infiltrator-kanalen
Strukturelt skift fra beton og stål til plast i afvanding fortsætter, fordi plast er lettere og billigere at installere
Bred produktplatform gør det muligt at levere komplette systemløsninger til entreprenører og distributører
RISICI
Boligsegmentet er svagt, fordi høje renter og dårlig boligøkonomi holder nybyggeriet nede, og organisk salg her er stort set fladt
Resinpriser ventes at toppe i de kommende kvartaler og kan presse produktmix og udnyttelse, hvis prisforhøjelser kommer med forsinkelse
Del af den seneste kvartalsstyrke var forbrugsfremrykning før prisstigninger, så efterfølgende kvartal bliver svagere
Krydssalg mellem NDS og Infiltrator er endnu kun i pilotfase, og integrationen kan skuffe
Lokale konkurrenter og betonproducenter kan svare med priskonkurrence i regioner med svag efterspørgsel
Afhængighed af bygge- og infrastrukturcyklus gør selskabet sårbart over for en opbremsning i erhvervsbyggeri og datacenterinvesteringer
Transport- og dieselomkostninger er høje og rammer en forretning med tunge, voluminøse produkter
Aktien ligger tæt på årets bund, hvilket afspejler tvivl om cyklisk holdbarhed hos mange investorer
AI ANALYTIKER VURDERING

Det skarpe ved ADS er kombinationen af landsdækkende logistik, specifikationsforankring og egen genanvendelseskapacitet i en niche, hvor plast fortsat erobrer markedsandele fra beton og stål. For at vinde skal selskabet holde prisdisciplinen, når resinpriserne topper, integrere NDS og få krydssalg til at virke i boligkanalen. De største strategiske risici er en længere svag boligcyklus, en afmatning i datacenter- og erhvervsbyggeri og priskonkurrence fra lokale aktører, hvis efterspørgslen aftager. Kvaliteten af forretningen er høj, men aktien handler tæt på årets bund, fordi markedet frygter, at den cykliske medvind er toppet.

Hvorfor købe

Markedsleder i plastbaseret regnvandshåndtering med høje skiftebarrierer og vækst i ikke-bolig, datacentre og stormwater-tanke.

Hvorfor ikke købe

Svag bolig, resinpres og fremrykket efterspørgsel gør de kommende kvartaler svagere, og NDS-integration er uafprøvet.

KATALYSATORER & RISICI

Mulige begivenheder der kan påvirke aktien inden for den kommende tid.

Positive Katalysatorer
Earnings
HØJ IMPACT
Andet kvartal i regnskabsåret 2027

Regnskab for juli-september 2026 viser, om prisforhøjelser dækker resinomkostninger, og om margenen holder trods ledelsens advarsel om svagere kvartal. Et mindre fald end frygtet kan genoprette tilliden.

Q4 2026 (regnskabsår 2027 Q2)
Makro
HØJ IMPACT
Renteudvikling og boligbyggeri

Lavere realrenter i USA kan løfte nybyggeriet og den underliggende efterspørgsel i boligsegmentet, hvor ADS i dag kun har fladt organisk salg.

H1 2027
Earnings
HØJ IMPACT
Årsregnskab og guidance for regnskabsåret 2028

Første guidance for næste regnskabsår fastlægger forventningerne til vækst, marginer og kapitalfordeling og kan bryde den nuværende negative stemning.

Maj 2027 (regnskabsår 2027 Q4)
M&A
MEDIUM IMPACT
NDS-integration og krydssalg

Hvis pilotprogrammerne i Infiltrator-kanalen udvides til flere geografier, kan krydssalg give vækst ud over organisk niveau.

Regnskabsår 2027 H2
Makro
MEDIUM IMPACT
Datacenter- og institutionel byggeaktivitet

Fortsat høj investering i datacentre, lagerbygninger og store offentlige projekter kan holde ikke-boligsegmentet i høj organisk vækst.

2027
Regulering
MEDIUM IMPACT
Offentlig infrastrukturfinansiering

Statslige og lokale programmer for regnvands- og afvandingsprojekter kan øge efterspørgslen efter ADS rør og opsamlingssystemer.

2027
Risici
Makro
HØJ IMPACT
Resinpriser topper senere eller højere end ventet

Hvis råvareomkostninger forbliver høje, og prisforhøjelser bliver udvandet af lokal konkurrence, kan marginen blive presset mere end ledelsens forventning.

Q4 2026 - Q1 2027
Makro
HØJ IMPACT
Afmatning i erhvervsbyggeri

En opbremsning i datacenter- eller lagerbyggeri vil ramme det segment, der i dag bærer den organiske vækst.

2027
Earnings
MEDIUM IMPACT
Tredje kvartal i regnskabsåret 2027

Efter fremrykkede ordrer og lavere sæsonaktivitet kan organisk vækst falde til lavt niveau, og markedet kan reagere negativt på svag volumenudvikling.

Feb 2027 (regnskabsår 2027 Q3)
M&A
MEDIUM IMPACT
NDS-integration skuffer

Hvis integration og krydssalg forløber langsommere end forventet, kan opkøbet blive en belastning for afkast og ledelsens troværdighed.

Regnskabsår 2027 - 2028
Metode & Disclaimer:

Denne analyse opdateres månedligt og genereres automatisk af DagensAktie AI-model baseret på rå markedsdata og regnskabstal fra eksterne finansielle kilder. Indholdet er ikke manuelt valideret eller gennemset af et menneske inden udgivelse.

Skin in the Game:

Sitet drives af en privat, dansk investor. Analyserne afspejler de parametre, algoritmen er sat op til at screene efter til min egen portefølje.

Jeg har i øjeblikket ingen position i Advanced Drainage Systems Inc. (WMS).

Udelukkende til informationsformål · Ikke investeringsrådgivning.
ANDRE AKTIER DÆKKET I INDUSTRI